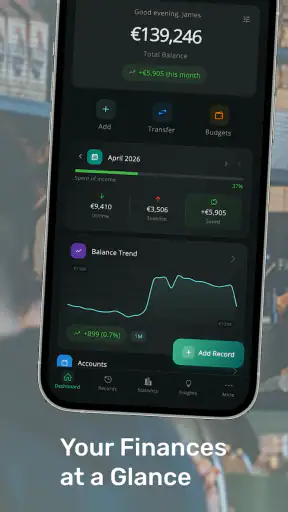
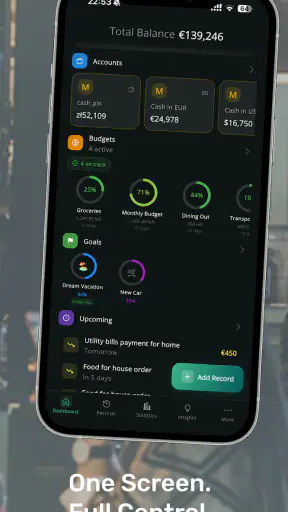
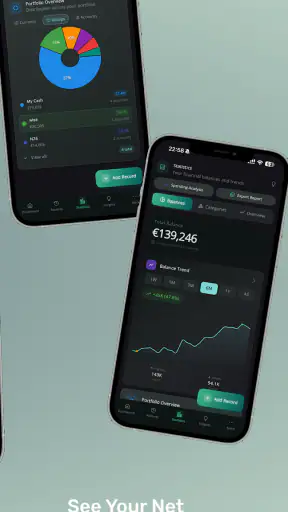
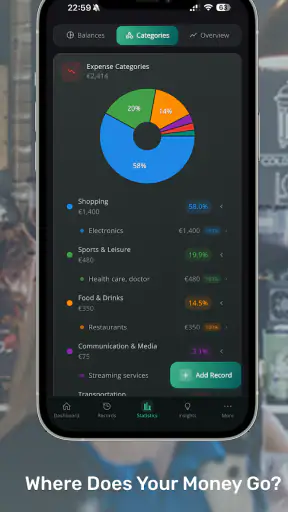
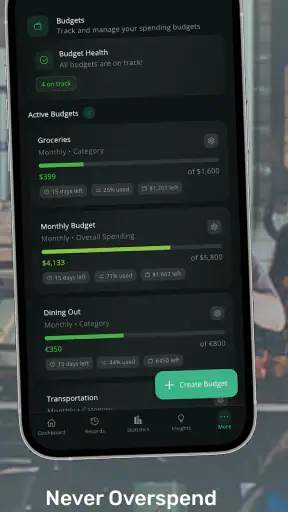
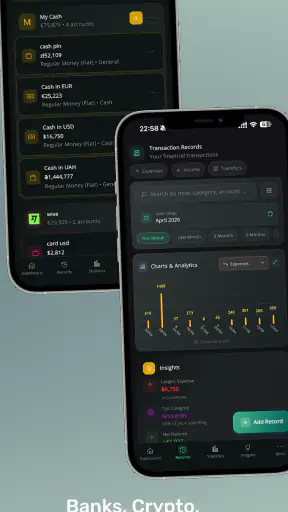
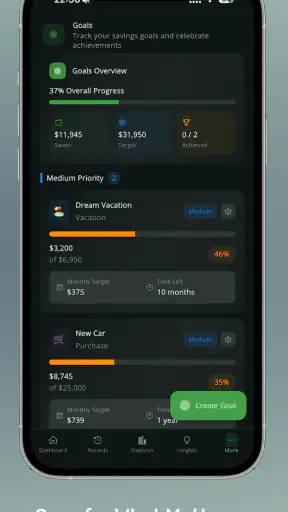
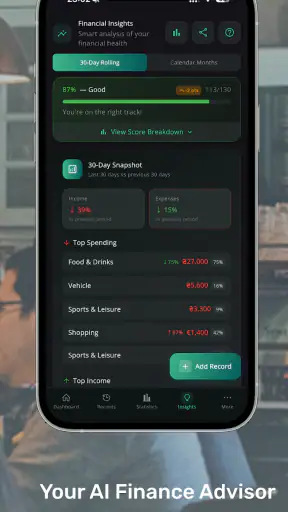
Wer seine Ausgaben nicht nur grob schätzen, sondern im Alltag bewusster steuern möchte, findet in Budget Guardian: Geld Tracker einen angenehm direkten Ansatz. Ich habe die Finanz-App vor allem unter der Frage betrachtet: Hilft sie mir dabei, mein Geld regelmäßig im Blick zu behalten, ohne dass die Verwaltung selbst zum zusätzlichen Projekt wird? Genau an diesem Punkt entscheidet sich, ob ein Ausgaben-Tracker dauerhaft nützlich ist oder nach wenigen Tagen wieder vom Smartphone verschwindet.
Die Anwendung gehört zur Kategorie der Finanz-Apps und stammt von Oleksandr Yefymov. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an Nutzer ab 0 Jahren und läuft ab Android 7.0. Veröffentlicht wurde sie am 13.04.2025; aktuell ist Version 1.1.47. Mit über 10.000 Installationen ist sie noch kein allgegenwärtiger Standard, wirkt dadurch aber eher wie ein fokussiertes Werkzeug als wie ein überladenes Finanzportal.
Was ich vor der Entscheidung prüfen würde
Bei einer Budget-App zählt für mich nicht zuerst, wie viele Menüs sie besitzt. Entscheidend ist, ob ich eine Ausgabe schnell genug erfassen kann, ob mein Budget verständlich bleibt und ob die Auswertung tatsächlich eine Entscheidung unterstützt. Wer beim Bezahlen erst lange Kategorien suchen oder komplizierte Kontenmodelle pflegen muss, wird die App wahrscheinlich nicht konsequent verwenden. Ein einfacher Eintrag im richtigen Moment ist oft wertvoller als eine beeindruckende Analyse, die später nicht mehr aktuell ist.
Budget Guardian konzentriert sich auf zwei Kernaufgaben: Ausgaben und Budgets in mehreren Währungen. Dazu kommt ein Finanz-Gesundheitsscore, der die eigene Situation in einer zusammengefassten Form einordnen soll. Diese Kombination ist interessant, weil sie zwei unterschiedliche Bedürfnisse verbindet. Einerseits möchte ich konkrete Bewegungen nachvollziehen, andererseits suche ich eine schnelle Orientierung, ob mein Umgang mit Geld gerade stabil wirkt oder aus dem Rahmen läuft.
Gerade die Unterstützung mehrerer Währungen kann für Menschen praktisch sein, die regelmäßig reisen, in Grenzregionen einkaufen oder Einnahmen und Ausgaben nicht ausschließlich in Euro haben. Sie ist auch dann hilfreich, wenn ich einen Urlaub getrennt vom normalen Monatsbudget betrachten möchte. Dabei würde ich mir vor der dauerhaften Nutzung überlegen, welche Währung als Hauptbezug dienen soll und ob ich Reiseausgaben lieber in einer eigenen Budgetlogik führe. Eine saubere Struktur am Anfang verhindert, dass spätere Vergleiche unübersichtlich werden.
Der Gesundheitsscore ist für mich eher ein Orientierungspunkt als ein vollständiger Finanzratgeber. Eine einzelne Zahl kann motivieren, regelmäßig nachzusehen, sollte aber nicht die eigene Prüfung ersetzen. Ein guter Wert bedeutet nicht automatisch, dass jedes Ziel erreicht ist, und ein schwächerer Wert erklärt noch nicht, welche Ausgabe zuerst verändert werden sollte. Ich würde den Score deshalb zusammen mit den einzelnen Ausgaben und Budgets betrachten, nicht isoliert.
Der Alltagstest: schnell eintragen statt später rekonstruieren
Ein realistisches Beispiel ist ein gewöhnlicher Einkaufstag: Morgens kaufe ich unterwegs ein Frühstück, mittags bezahle ich ein Essen und abends kommt noch ein kleiner Einkauf hinzu. Wenn ich diese Beträge erst am Wochenende aus dem Gedächtnis zusammensuche, fehlen schnell Details. Mit einem Tracker ist der sinnvollere Ablauf, jeden Betrag möglichst direkt nach dem Bezahlen zu erfassen. So wird aus einer vagen Erinnerung eine brauchbare Übersicht, die mir zeigt, ob spontane Kleinausgaben mein Monatsbudget stärker belasten als gedacht.
Mein praktischer Tipp wäre, zunächst nicht jede denkbare Kategorie anzulegen. Wenige, klar verständliche Gruppen machen die ersten Einträge schneller und liefern trotzdem ein brauchbares Bild. Erst wenn sich ein wiederkehrendes Muster zeigt, lohnt es sich, genauer zu unterscheiden. Wer etwa regelmäßig zwischen Lebensmitteln und Lieferdiensten trennt, erkennt eher, an welcher Stelle eine Änderung möglich ist. Zu viele Unterteilungen am ersten Tag erhöhen dagegen die Reibung und können die Nutzung unnötig bremsen.
Das ist eine der weniger offensichtlichen Stärken eines solchen Ansatzes: Die App kann nicht nur am Monatsende als Rückblick dienen, sondern als kleine Entscheidungshilfe während des Monats. Wenn ich sehe, dass ein Budget bereits stark beansprucht ist, kann ich einen weiteren Kauf bewusster abwägen. Dafür muss die Erfassung allerdings konsequent sein. Kein Tracker kann Ausgaben sinnvoll bewerten, die nie eingetragen wurden.
Mehrere Währungen sinnvoll einsetzen
Bei mehreren Währungen würde ich nicht alles in eine einzige lange Liste werfen. Für eine Reise kann es sinnvoll sein, die Ausgaben gedanklich oder über getrennte Budgets nach Anlass zu ordnen. So bleibt sichtbar, wie viel tatsächlich für Unterkunft, Essen oder spontane Aktivitäten verwendet wurde, ohne dass die normalen monatlichen Kosten dazwischenstehen. Nach der Reise lässt sich leichter beurteilen, welche Annahmen realistisch waren und wo künftig ein Puffer nötig ist.
Ein weiterer nützlicher Anwendungsfall betrifft Menschen mit regelmäßigen Zahlungen in unterschiedlichen Währungen. Hier sollte man besonders darauf achten, nicht nur den Betrag, sondern auch den Zusammenhang zu verstehen: Eine Ausgabe kann in ihrer Originalwährung korrekt erfasst sein, aber im Gesamtbudget anders wirken als erwartet. Ich würde deshalb die Anzeige nicht blind als Umrechnungshilfe interpretieren, sondern die zugrunde liegenden Beträge im Blick behalten. Das ist kein Fehler der App, sondern eine typische Stolperfalle bei jedem mehrwährungsfähigen Budgetsystem.
Für Reisende ist außerdem wichtig, Ausgaben möglichst zeitnah zu erfassen. Später weiß man sonst oft nicht mehr, ob ein Betrag zum aktuellen Tag, zum vorherigen Abend oder zu einer gemeinsamen Zahlung gehörte. Wer die App als Reisebegleiter nutzen möchte, sollte vor dem Abflug die geplanten Budgets festlegen und nach der Rückkehr einen kurzen Abschluss machen. Dadurch bleibt der Reiseblock nützlich, statt als unklare Sammlung einzelner Zahlungen zurückzubleiben.
Was der Finanz-Gesundheitsscore leisten kann
Der Score macht die App zugänglicher für Menschen, die mit Tabellen oder langen Auswertungen wenig anfangen können. Ein kompakter Hinweis kann den Anstoß geben, sich überhaupt mit dem eigenen Verhalten zu beschäftigen. Ich sehe darin besonders für Einsteiger einen Vorteil: Man muss nicht sofort jede finanzielle Kennzahl verstehen, um eine regelmäßige Kontrollroutine zu beginnen.
Gleichzeitig sollte man sich nicht von einer einzigen Bewertung abhängig machen. Finanzielle Gesundheit besteht aus mehreren Ebenen, etwa planbaren Ausgaben, Rücklagen, unregelmäßigen Belastungen und persönlichen Zielen. Ein Score kann diese Bereiche verdichten, aber er ersetzt keine eigene Priorisierung. Mein Vorgehen wäre deshalb: erst den Score ansehen, dann die auffälligen Budgetbereiche prüfen und anschließend eine konkrete, kleine Änderung für die kommende Woche festlegen.
Das verhindert eine typische Fehlinterpretation. Ein besserer Score ist nicht automatisch das wichtigste Ziel, wenn dadurch notwendige Ausgaben vermieden werden. Umgekehrt kann ein niedrigerer Wert ein sinnvoller Warnhinweis sein, auch wenn der Monatsverlauf nur wegen einer einmaligen Rechnung ungewöhnlich aussieht. Die Zahl ist am hilfreichsten, wenn ich sie als Anlass für eine Frage nutze: Was hat sich verändert, und kann ich daraus eine realistische Handlung ableiten?
Wo Budget Guardian besonders überzeugt
Die größte Stärke liegt für mich in der klaren Verbindung aus Budgetplanung, Ausgabenübersicht und einer leicht verständlichen Gesundheitsanzeige. Viele Menschen wollen keine vollständige Vermögensverwaltung, sondern zunächst wissen, wohin ihr Geld im Alltag fließt. Genau für diesen Einstieg wirkt die App passend. Sie richtet den Blick auf das Verhalten, das sich tatsächlich verändern lässt: regelmäßige Ausgaben erfassen, Grenzen setzen und Entwicklungen beobachten.
Auch der kostenlose Einstieg senkt die Hürde. Man kann die Anwendung ausprobieren, ohne sofort eine finanzielle Verpflichtung einzugehen. Gleichzeitig gibt es In-App-Käufe zwischen 1,99 Euro und 24,99 Euro bei Abrechnung über Google Play. Für mich bedeutet das: Vor einer intensiven Nutzung sollte ich prüfen, welche Funktionen im kostenlosen Umfang ausreichen und ob ein kostenpflichtiger Teil für meinen persönlichen Ablauf wirklich einen Mehrwert bietet. Die Entscheidung sollte nicht allein deshalb fallen, weil zusätzliche Möglichkeiten interessant klingen.
Ein konkreter Vorteil gegenüber einer einfachen Notiz-App ist die bessere gedankliche Ordnung. In einer Notiz kann ich zwar „Einkauf 42“ festhalten, aber daraus entsteht noch kein Budgetbild. Budget Guardian ist auf die Beziehung zwischen Ausgaben und finanzieller Planung ausgerichtet. Gegenüber einer Tabellenkalkulation ist der mögliche Gewinn vor allem die niedrigere Einstiegshürde: Ich muss nicht erst Formeln, Spalten und eigene Auswertungen entwerfen, um mit der Beobachtung zu beginnen.
Für Paare oder Familien kann die App ebenfalls als Gesprächsgrundlage dienen, sofern alle Beteiligten eine gemeinsame Methode vereinbaren. Ich würde allerdings nicht einfach erwarten, dass ein gemeinsamer Überblick automatisch entsteht. Vorher sollte geklärt werden, welche Ausgaben privat bleiben, welche gemeinsam zählen und wie unregelmäßige Zahlungen behandelt werden. Ein einheitliches Vorgehen ist wichtiger als eine besonders feine Kategorisierung.
Die interessanteste Stärke ist die Verbindung aus Detail und Überblick
Viele Tracker sind entweder sehr minimalistisch oder versuchen, jede finanzielle Lebenslage abzubilden. Hier ist die Kombination aus konkreten Ausgaben und dem Gesundheitsscore der Punkt, der mir am meisten auffällt. Ich kann auf der einen Seite einzelne Gewohnheiten untersuchen und auf der anderen Seite eine schnelle Gesamteinschätzung erhalten. Diese zwei Ebenen sprechen unterschiedliche Momente an: die genaue Prüfung am Wochenende und den kurzen Blick zwischendurch.
Ein sinnvoller Ablauf wäre, die App nicht ständig zu öffnen, sondern feste Kontrollpunkte zu setzen. Ich würde Ausgaben möglichst direkt eintragen und einmal pro Woche prüfen, ob die Budgets noch realistisch sind. Am Monatsende kann ich dann vergleichen, welche Kategorien regelmäßig unterschätzt wurden. Diese Routine ist hilfreicher als tägliches nervöses Kontrollieren, weil sie aus den Zahlen konkrete Entscheidungen macht und nicht nur Aufmerksamkeit bindet.
Ein weiterer nicht sofort offensichtlicher Nutzen entsteht bei unregelmäßigen Kosten. Versicherungen, Geschenke, Reparaturen oder Reisen werden oft nicht sauber in ein normales Monatsbudget eingeordnet. Ich würde dafür frühzeitig einen eigenen Planungsbereich verwenden oder zumindest eine separate gedankliche Gruppe bilden. So sieht man, ob das alltägliche Budget nur deshalb gut aussieht, weil größere Belastungen gerade noch nicht eingetroffen sind.
Wann eine andere Lösung besser passt
Budget Guardian ist nicht automatisch die richtige Wahl für jeden Finanzhaushalt. Wer eine automatische Verbindung zu Bankkonten, detaillierte Vermögensübersichten oder eine umfassende Steuerplanung sucht, sollte eher nach einer spezialisierten Lösung für genau diesen Zweck schauen. Ich würde die App nicht als Ersatz für professionelle Finanzberatung oder als vollständiges Haushaltsbuch mit allen denkbaren Verwaltungsfunktionen betrachten.
Auch Nutzer, die grundsätzlich keine manuellen Einträge machen möchten, könnten schnell unzufrieden werden. Ein Tracker ist nur so aktuell wie die Informationen, die ich ihm gebe. Wenn ich mehrere Karten, Konten oder Bargeldzahlungen nutze und nichts regelmäßig nachpflege, entsteht ein lückenhaftes Bild. Eine automatische Lösung kann in diesem Fall bequemer sein, auch wenn sie möglicherweise weniger bewusstes Auseinandersetzen mit einzelnen Käufen fördert.
Für eine reine Tagesliste reicht dagegen vielleicht eine einfache Notiz oder eine vorhandene Tabellen-App. Wer nur gelegentlich einen Betrag festhalten möchte, braucht nicht unbedingt ein eigenes Budgetsystem. Der Mehrwert von Budget Guardian zeigt sich erst dann, wenn ich Grenzen, Kategorien, mehrere Währungen oder den Gesundheitsüberblick tatsächlich nutzen will. Für eine einzelne monatliche Rechnung wäre die Anwendung vermutlich mehr Struktur, als nötig ist.
Fortgeschrittene Nutzer könnten außerdem eine Tabellenkalkulation bevorzugen, wenn sie eigene Formeln, individuelle Prognosen oder sehr spezielle Auswertungen benötigen. Der Vorteil einer Tabelle ist die vollständige Anpassbarkeit. Der Nachteil ist der höhere Pflegeaufwand. Budget Guardian wirkt für mich eher dann überzeugend, wenn ich eine fertige, alltagstaugliche Struktur möchte und nicht jedes Detail selbst bauen will.
Die wichtigsten Reibungspunkte im täglichen Gebrauch
Die größte mögliche Schwäche ist nicht die Idee, sondern die Disziplin, die sie voraussetzt. Manuelle Finanzverwaltung kann nach einem langen Tag lästig sein. Gerade kleine Beträge werden leicht vergessen, obwohl sie sich über Wochen summieren. Ich würde deshalb eine feste Gewohnheit einführen, etwa die Eingabe direkt nach dem Einkauf oder eine kurze Kontrolle am Abend. Ohne diesen Ablauf kann auch ein gut gedachtes Budget zu optimistisch aussehen.
Die Mehrwährungsfunktion ist praktisch, verlangt aber mehr Aufmerksamkeit als ein ausschließlich in Euro geführter Haushalt. Wer häufig zwischen Währungen wechselt, sollte besonders sorgfältig prüfen, ob Budgets und Ausgaben gedanklich dieselbe Vergleichsbasis verwenden. Für gelegentliche Reisen ist das überschaubar; bei dauerhaft gemischten Einnahmen und Kosten kann eine stärker spezialisierte Finanzlösung besser passen.
Auch ein Gesundheitsscore kann zu stark vereinfachen, wenn man ihn als endgültiges Urteil liest. Ich würde ihn nicht verwenden, um wichtige finanzielle Entscheidungen allein darauf zu stützen. Sein Wert liegt eher darin, Veränderungen sichtbar zu machen und eine Routine anzustoßen. Wer detaillierte Begründungen, langfristige Prognosen oder persönliche Beratung erwartet, sollte seine Ansprüche entsprechend anders ausrichten.
Vor dem Wechsel von einer anderen App oder einer Tabelle würde ich außerdem den Aufwand für die Übernahme alter Daten bedenken. Je länger die bisherige Historie ist, desto wichtiger ist eine Entscheidung, ob ich wirklich alle vergangenen Einträge brauche oder lieber mit einem klaren Startpunkt beginne. Ein sauberer Neustart kann übersichtlicher sein als eine unvollständige Übertragung. Für Steuerunterlagen oder wichtige Nachweise sollte ich die bisherige Dokumentation ohnehin separat aufbewahren.
Mein Urteil für verschiedene Nutzertypen
Für Einsteiger, die ihre Ausgaben besser verstehen möchten, ist Budget Guardian: Geld Tracker eine überzeugende Option. Die App verbindet eine praktische Budgetperspektive mit mehreren Währungen und einem Finanz-Gesundheitsscore, ohne dass ich dafür mit einer komplexen Finanzsoftware beginnen muss. Besonders passend finde ich sie für Menschen, die eine bewusste manuelle Routine aufbauen wollen und einen schnellen Überblick wichtiger finden als eine vollständige Kontoverwaltung.
Auch Reisende und Nutzer mit Ausgaben in verschiedenen Währungen sollten sich die Anwendung ansehen. Der entscheidende Vorteil liegt hier nicht nur im Erfassen einzelner Beträge, sondern in der Möglichkeit, Reise- oder Fremdwährungskosten gedanklich sauber vom normalen Alltag zu trennen. Wer diese Struktur von Anfang an plant, bekommt später einen deutlich brauchbareren Rückblick.
Weniger geeignet ist sie für Menschen, die eine automatische Kontenanbindung, tiefgehende Vermögensplanung oder möglichst wenig eigene Pflege erwarten. In diesen Fällen würde ich eine stärker automatisierte oder spezialisierte Alternative wählen. Ebenso sollten Personen, die nur sehr selten Ausgaben dokumentieren, überlegen, ob eine einfache Notizlösung nicht genügt.
Mein persönlicher Rat lautet deshalb: Installiere die kostenlose Version und teste nicht nur einzelne Einträge, sondern eine vollständige Woche mit echten Alltagsausgaben. Lege ein realistisches Budget fest, probiere eine Ausgabe in einer anderen Währung aus, falls du das brauchst, und beobachte, wie hilfreich der Gesundheitsscore für deine Entscheidungen ist. Erst danach lässt sich fair beurteilen, ob kostenpflichtige Erweiterungen zwischen 1,99 Euro und 24,99 Euro den eigenen Ablauf verbessern.
Unterm Strich sehe ich hier keinen Ersatz für jede Art von Finanzsoftware, sondern einen fokussierten Begleiter für bewusstes Ausgabenmanagement. Die Anwendung gewinnt dort, wo ich regelmäßig hinschauen, Budgets verständlich halten und mein Verhalten ohne komplizierte Umwege prüfen möchte. Die beste Entscheidungshilfe ist hier nicht der einzelne Score, sondern die regelmäßige Verbindung aus Eintrag, Budget und einer konkreten Änderung im Alltag. Wer genau das sucht, bekommt mit der aktuellen Version einen zugänglichen Startpunkt; wer vollständige Automatisierung erwartet, sollte sich eher in einer anderen App-Kategorie umsehen.


